中国半导体材料市场规模今年预计冲到172亿美元,A股半导体材料板块上半年营收增速领跑整个电子行业,几乎每一家相关企业的半年报都写着“增长”。但翻开报表细看,营收增长背后的国产替代成色,完全是两个世界的事。
头号玩家,已经拿到全球牌桌的入场券这一层的玩家,特征很明确:高端产品已经实现批量供货,把名字刻进了台积电、英特尔、SK海力士等全球头部晶圆厂的供应商名录。 晶瑞电材是光刻胶赛道的旗手。 上半年ArF光刻胶销量同比增长近300%,已实现多家客户批量供应,核心产品稳定供应国内二十余家头部芯片制造企业,是多家核心客户的第一供应商。
过去ArF光刻胶这块阵地长期被日本JSR、信越化学等企业把持,国内厂商能批量打进去,本身就是一道分水岭。 江丰电子和有研新材在靶材领域形成双龙头格局。 江丰电子上半年超高纯溅射靶材营收16.71亿元,同比增长26.1%,先进制程靶材已批量应用于台积电、SK海力士、中芯国际等全球厂商的先进技术节点。
有研新材的靶材销售收入同比增长超45%,累计105款试样验证产品完成全流程可靠性认证并批量供货,覆盖7nm及以下先进逻辑、HBM内存等高端场景。两家公司都在从“能用”向“主力供应商”跃进。 八亿时空在光刻胶上游撕开一道口子。 公司KrF光刻胶树脂已打通量产闭环,在晶圆厂验证通过并量产,具备吨级稳定出货能力,当前100吨年产能正在向500吨扩建。树脂是光刻胶的核心原材料,这一环打通意味着国产光刻胶的供应链自主程度又往前推了一步。 科美特和西安奕材分别卡住了电子特气和硅片的关键位置。 科美特六氟化硫全球市占率超过50%,客户覆盖英特尔、台积电,2026年以来持续满产满销。西安奕材12英寸硅片出货量国内第一、全球第六,全球市占率7.7%,产线设备国产化率52%、材料国产化率66%。
配资佬专业配资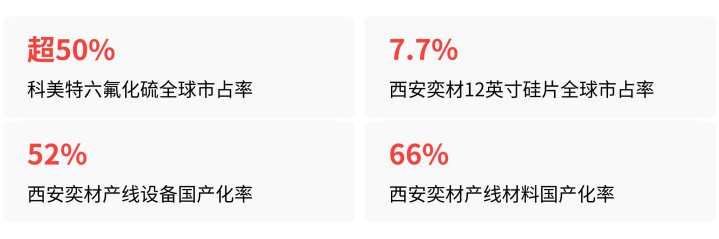
跟随者,还在“从样品到量产”的路上这一层最容易被误读。报表上营收也在涨,但拆开看,增长的主力要么是中低端产品放量,要么是分销业务支撑,高端产品仍停留在送样、验证或小批量阶段。 唯特偶是典型。 2026年一季度营收同比增长27.44%,但市场关注的光模块、先进封装相关高端业务贡献占比不足1%,增长来自中低端通用产品放量。公司自己也承认,与美国爱法、日本千住等外资巨头在高端技术与规模上仍有显著差距。 大为股份的存储业务也是类似。 高端LPDDR5仅完成样品验证,高端UFS项目只进入基板打样阶段,均未实现批量出货,增长主要来自存量分销产品及通用型存储放量。 民德电子更复杂一些。 上半年营收增长15.93%,但归母净利润亏损5242万元。参股企业晶睿电子的SOI产品虽量产验证通过,SOI业务收入占比仍较小,对整体业绩不构成重大影响。 航天智造则属于被市场误贴标签的案例。 此前市场存在其涉及半导体光刻胶业务的预期,实际上公司仅拥有PCB用感光干膜产品,且处于客户测试阶段,无传统半导体芯片制造用光刻胶业务,对营收无实质贡献。
追赶者,还在为“不亏钱”挣扎二氯二氢硅赛道的故事最扎心。国内企业三孚股份、金宏气体等2022至2024年销量增长超6倍,日本产品市场份额从79.63%降至65.64%,看着是国产替代加速的剧本。但同期行业连续三年亏损,税前利润指数分别为-100、-123、-126,亏损幅度持续扩大。
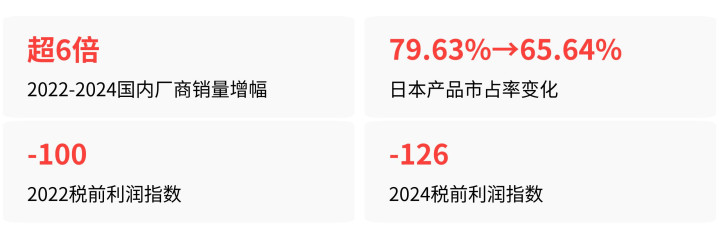
日本企业以约为其国内市场一半的价格对华倾销,仍掌握定价权。这是一个“卖得越多、亏得越狠”的困局——销量上去了,利润没赚到,离真正的突围还差一个盈利拐点。
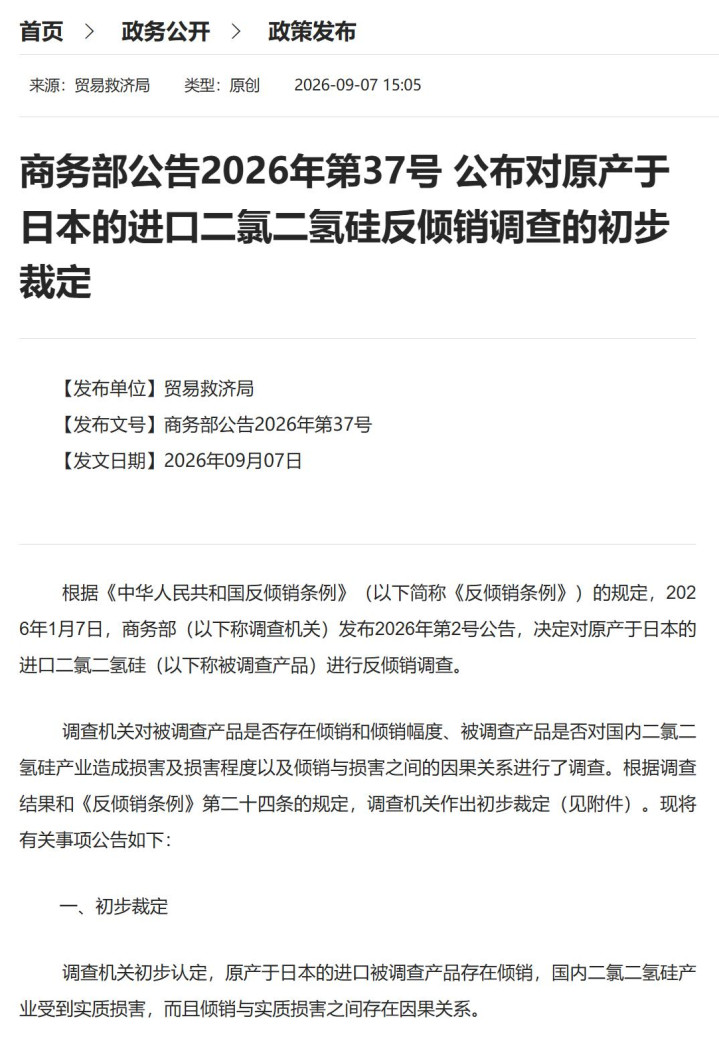
商务部发布二氯二氢硅反倾销初步裁定公告页面

这条赛道,为什么注定是结构性突围而非全面突围2026年上半年工业机器人赛道也曾出现集体业绩高增,后续实际进展呈现明显结构性分化——中低端替代加速,高端领域仍存技术差距,低端环节显现产能内卷。
半导体材料板块当前的状态,本质上和工业机器人的路径高度吻合。头部企业在靶材、光刻胶、电子特气、硅片等细分赛道撕开了口子,但同一个板块里,有人已经在台积电的产线上跑量,有人还在为样品验证焦虑,有人连“半导体光刻胶”这个标签都是市场硬贴上去的。
ArF光刻胶与电子特气的基本盘盈腾盈配,将决定下一阶段格局。谁先跑通高端品类的规模化量产与盈利闭环,谁才有可能从“突破者”变成真正的“替代者”。
炒股股票配资网提示:本文来自互联网,不代表本网站观点。